Kleinunternehmerregelung©

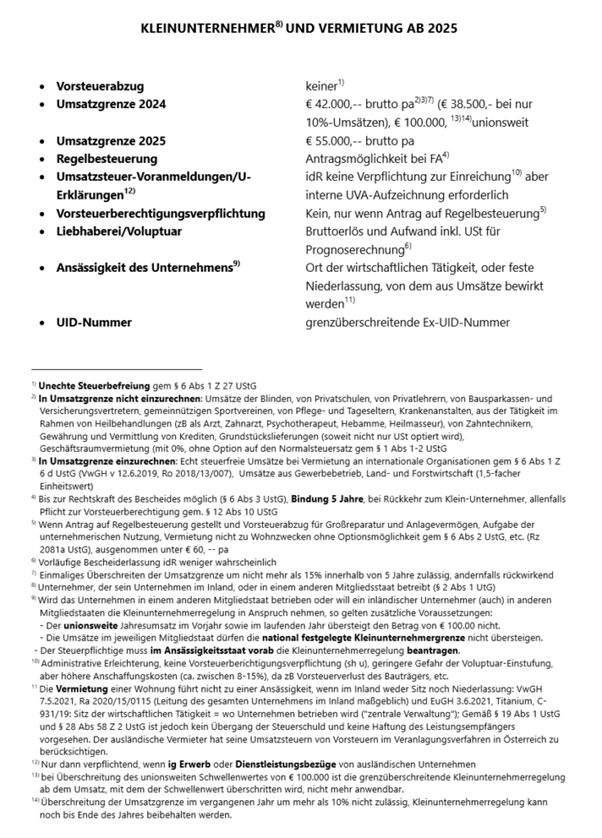
Unternehmer mit einem Jahres-Nettoumsatz von bis zu € 35.000 sind umsatzsteuerlich Kleinunternehmer und damit von der Umsatzsteuer befreit. Je nach anzuwendendem Umsatzsteuersatz entspricht dies einem Bruttoumsatz (inkl USt) von € 38.500 (bei nur 10%igen Umsätzen, wie zB Wohnungsvermietung) bis € 42.000 (bei nur 20%igen Umsätzen). Ab dem Jahr 2025 beträgt die Kleinunternehmergrenze € 55.000 pa (brutto).
Von der Berechnung der Kleinunternehmergrenze ausgenommen sind bestimmte steuerfreie Umsätze wie zB aus ärztlicher Tätigkeit oder als Aufsichtsrat. Ebenfalls von der Berechnung der Kleinunternehmergrenze ausgenommen sind Umsätze, die im Rahmen des EU-OSS (OneStopShop – Versandhandel) erklärt werden. Bei Inanspruchnahme der Kleinunternehmerregelung darf keine Umsatzsteuer in Rechnung gestellt werden. Überdies geht der Vorsteuerabzug für alle mit den Umsätzen zusammenhängenden Ausgaben verloren.
Umsatzsteuerbefreite Kleinunternehmer, die sich mit ihrem Umsatz knapp an der Kleinunternehmergrenzebewegen, sollten rechtzeitig überprüfen, ob sie die Umsatzgrenze von netto € 35.000 im laufenden Jahr noch überschreiten werden. Eine einmalige Überschreitung um 15% innerhalb von 5 Jahren ist unschädlich. Wird die Grenze überschritten, müssen bei Leistungserbringung an Unternehmer allenfalls noch korrigierte Rechnungen mit Umsatzsteuer ausgestellt werden. Bei Leistungen an Nichtunternehmer ist erfahrungsgemäß eine Rechnungskorrektur schwer möglich, weshalb die dann geschuldete Umsatzsteuer aus dem Brutto-Einnahmenbetrag herausgerechnet werden muss.
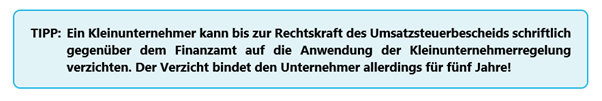
Ab dem Kalenderjahr 2025 ist die Kleinunternehmerregelung noch bis zum Jahresende aufrecht, wenn die Umsatzgrenze um nicht mehr als 10% überschritten wird. Erst im Folgejahr tritt die Umsatzsteuerpflicht ein. Wird die Umsatzgrenze jedoch um mehr als 10% überschritten, tritt die Umsatzsteuerpflicht sofort ein, allerdings nur für den Betrag, der über der Grenze liegt, sowie für die nachfolgenden Umsätze in diesem Kalenderjahr. In vielen Fällen kann es sinnvoll sein, auf die Steuerbefreiung für Kleinunternehmer zu verzichten (etwa um dadurch in den Genuss des Vorsteuerabzugs für die mit den Umsätzen zusammenhängenden Ausgaben, zB Investitionen, zu kommen). Der Verzicht wird vor allem dann leichter fallen, wenn die Kunden vorsteuerabzugsberechtigte Unternehmer sind.
©Stingl Steuer- & Immobilienberatung GmbH & Co KG


