Höhere Immobiliensteuer ab 2027: Was bedeutet das für Ihre Pläne?

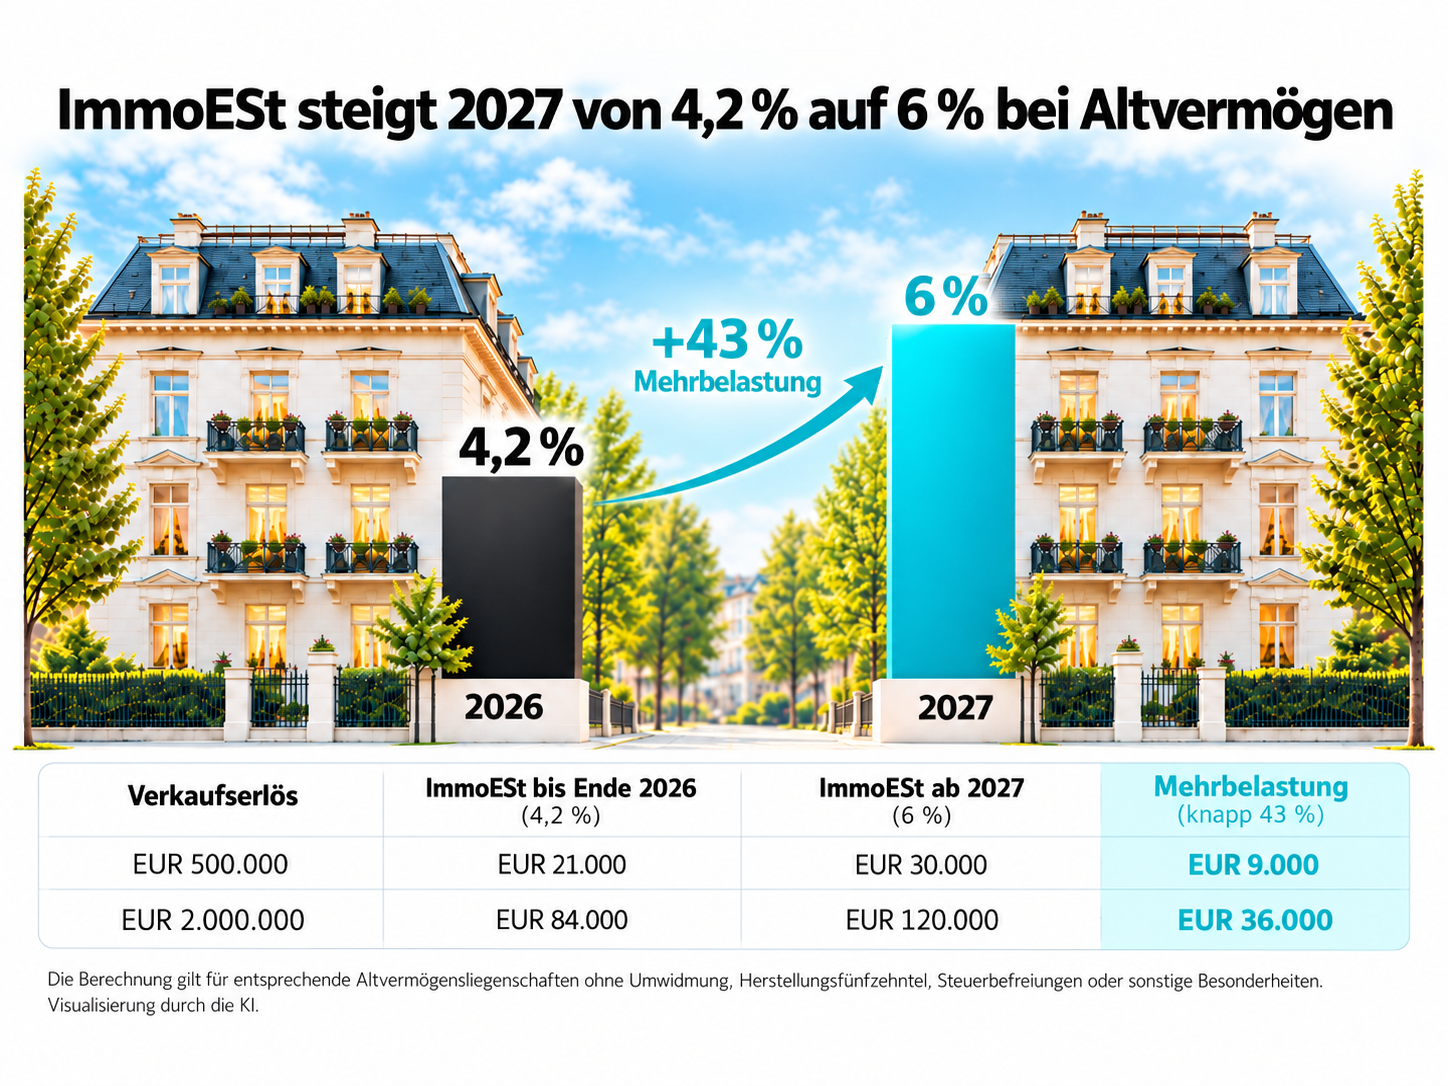
Planen Sie in den nächsten Jahren den Verkauf, die Übergabe oder die gesellschaftsrechtliche Strukturierung einer Immobilie?
Dann kann es sinnvoll sein, Ihre Möglichkeiten noch vor dem Jahreswechsel zu prüfen.
Ab 1. Jänner 2027 ändern sich bei Altvermögensliegenschaften die pauschalen Anschaffungskosten. Bei Anwendung dieser Pauschalierung steigt dadurch die effektive Immobilienertragsteuer von derzeit 4,2 % auf 6 % des Verkaufserlöses.
Bei gleichem Verkaufspreis sind das knapp 43% mehr Steuer!
Eine Prüfung kann insbesondere sinnvoll sein, wenn Sie
- einen Verkauf in den nächsten Jahren überlegen,
- eine Immobilie innerhalb der Familie weitergeben möchten oder
- eine Übertragung an eine eigene Gesellschaft beziehungsweise eine andere Struktur planen.
Gerade bei vermieteten Immobilien geht es dabei nicht nur um die unmittelbare Immobilienertragsteuer. Auch Abschreibung, Finanzierung, Übertragungskosten und die langfristige steuerliche Belastung können einen wesentlichen Unterschied zwischen den einzelnen Varianten ausmachen.
Auch bei einer geplanten Übergabe an die nächste Generation lohnt sich daher ein Vergleich. Je nach Ausgangssituation kann eine entgeltliche Übertragung aus steuerlichen Gründen einer Schenkung vorgezogen werden.
Wichtig ist der zeitliche Rahmen: Soll die derzeitige Rechtslage genutzt werden, muss das maßgebliche Verpflichtungsgeschäft noch 2026 abgeschlossen werden. Eine rechtzeitige Prüfung und Planung ist daher entscheidend.
Auch wenn Ihre konkreten Pläne erst die nächsten Jahre betreffen, kann eine Prüfung noch 2026 sinnvoll sein.
Ihr Stingl-Team
Ist dies relevant für Sie? Dann lassen Sie uns gerne in Kontakt treten:
- Kostenloses Vorgespräch (bis zu 15 Minuten, telefonisch oder über Teams) online buchen
- Telefonische Nachfrage: +43 (1) 604 01 51 47
- E-Mail-Nachfrage: tw@stingl.com
Die Buchung erfolgt über Microsoft Bookings. Hinweise zum Datenschutz finden Sie in unserer Datenschutzerklärung.
Die Berechnung im Detail
Die Bundesregierung plant die Besteuerung von Altvermögensliegenschaften zu erhöhen. Im Folgenden möchten wir ein Überblick über die geplanten Maßnahmen geben:
Höhere Bemessungsgrundlage für Altvermögen
Für Grundstücke, die am 31.03.2012 nicht steuerverfangen waren („Altvermögen“), sollen die pauschalen Anschaffungskosten von 86% auf 80% reduziert werden. Dadurch steigt der steuerpflichtige Veräußerungsgewinn und damit die Immobilienertragsteuer um knapp 43%.
Beispiel:
Veräußerung von Altvermögen bis 31.12.2026
| Veräußerungserlös | 1.000.000 |
| pauschale Anschaffungskosten 86% | – 860.000 |
| Veräußerungsgewinn | 140.000 |
| ImmoESt 30% | 42.000 |
Veräußerung von Altvermögen ab 1.1.2027
| Veräußerungserlös | 1.000.000 |
| pauschale Anschaffungskosten 80% | – 800.000 |
| Veräußerungsgewinn | 200.000 |
| ImmoESt 30% | 60.000 |
Auswirkungen auf Umwidmungen von Altvermögen
Für Grundstücke des Altvermögens welche umgewidmet worden sind, sollen sich die steuerlichen Anschaffungskosten von 40% auf 30% reduzieren. Durch die Absenkung der pauschalen Anschaffungskosten erhöht sich der steuerpflichtige Veräußerungsgewinn und damit die Immobilienertragsteuer um knapp 17%.
Beispiel:
Veräußerung von Altvermögen bis 31.12.2026
| Veräußerungserlös | 1.000.000 |
| pauschale Anschaffungskosten 40% | – 400.000 |
| Veräußerungsgewinn | 600.000 |
| ImmoESt 30% | 180.000 |
Veräußerung von Altvermögen ab 1.1.2027
| Veräußerungserlös | 1.000.000 |
| pauschale Anschaffungskosten 30% | – 300.000 |
| Veräußerungsgewinn | 700.000 |
| ImmoESt 30% | 210.000 |
Für Verkäufe ab dem 1.7.2025 von nach dem 31.12.2024 umgewidmeten Grundstücken wurde bereits letztes Jahr ein Umwidmungszuschlag in Höhe von 30% eingeführt. Siehe hierzu unsere Infos vom 13.01.2026.
Die ImmoEST erhöhte sich dadurch für umgewidmete Altvermögensgrundstücke von 18% auf 23,4% des Veräußerungserlöses. Da ab 2027 nun auch die pauschalen Anschaffungskosten für umgewidmetes Altvermögen von 40% auf 30% reduziert werden sollen, erhöht sich die Belastung nun auf insgesamt 27,3% basierend auf dem Veräußerungserlös.
Veräußerung von nach dem 31.12.2024 umgewidmeten Altvermögen bis 31.12.2026
| Veräußerungserlös | 1.000.000 |
| pauschale Anschaffungskosten 40% | – 400.000 |
| vorläufiger Veräußerungsgewinn | 600.000 |
| zzgl. Umwidmungszuschlag 30% | 180.000 |
| Veräußerungsgewinn | 780.000 |
| ImmoESt 30% | 234.000 |
Veräußerung von nach dem 31.12.2024 umgewidmeten Altvermögen ab 1.1.2027
| Veräußerungserlös | 1.000.000 |
| pauschale Anschaffungskosten 30% | – 300.000 |
| vorläufiger Veräußerungsgewinn | 700.000 |
| zzgl. Umwidmungszuschlag 30% | 210.000 |
| Veräußerungsgewinn | 910.000 |
| ImmoESt 30% | 273.000 |
© Stingl Steuer- & Immobilienberatung


