Bewertung von Gebäudeentnahmen bei Personengesellschaften 2024©

Am 19.7. 2024 wurde das AbgÄG 2024 kundgemacht. Das Gesetz bringt auch von Gebäudeentnahmen aus dem Gesellschaftsvermögen von Personengesellschaften in das Privat- oder Sonderbetriebsvermögen (§32 Abs 3 Z 2 EstG) eines Gesellschafters.
1. Entnahme aus dem Betriebsvermögen
Grundsätzlich sind Entnahmen von Wirtschaftsgütern aus dem betrieblichen in den privaten Bereich mit dem Teilwert anzusetzen.
1.1. Entnahme von Gebäuden aus dem Betriebsvermögen
– bis 30.6.2023 Teilwert
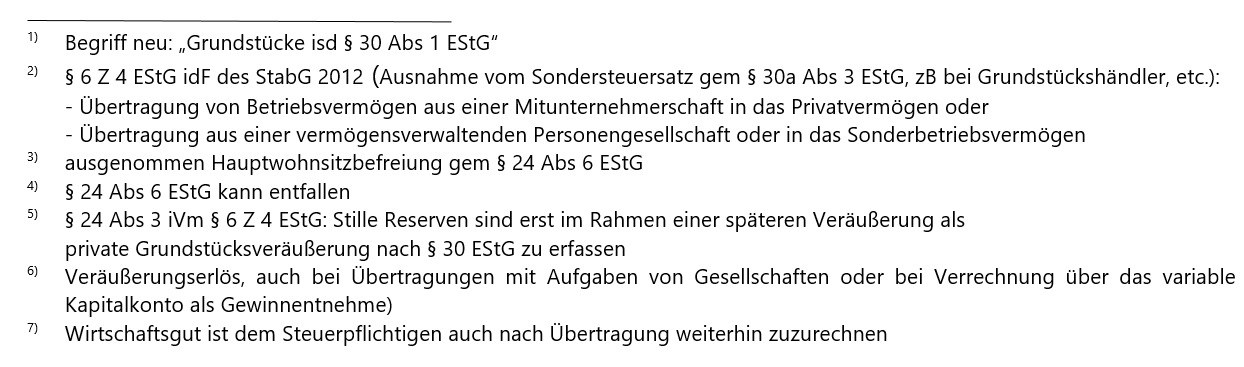
– ab 1.7.2023 Buchwert2) im Ausmaß der Eigenquote7)
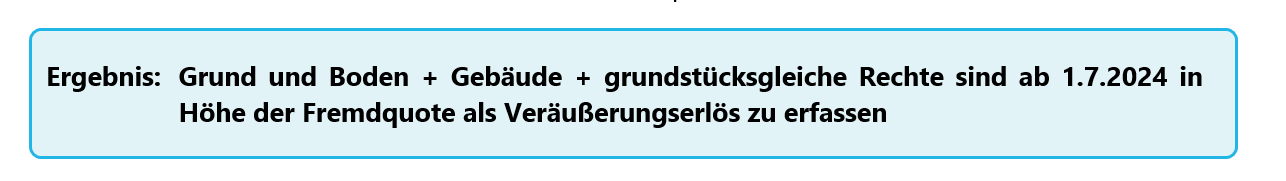
– ab 1.7.2024 Teilwert im Ausmaß der Fremdquote6)
1.2. Entnahme von Grund und Boden1) aus dem Betriebsvermögen
Buchwert2)5) ansetzbar im Ausmaß der Eigenquote7)
– ab 1.7.2024 Teilwert im Ausmaß der Fremdquote6)
2. Betriebsaufgabe
2.1. Übernahme von Gebäuden bei Betriebsaufgabe ins Privatvermögen
– bis 30.6.2023 Gemeiner Wert3)
– ab 1.7.2023 Buchwert2)4) im Ausmaß der Eigenquote7)
– ab 1.7.2024 Teilwert im Ausmaß der Fremdquote6)
2.2. Übernahme von Grund und Boden bei Betriebsaufgabe ins Privatvermögen
– Buchwert2)5) ansetzbar (auf Antrag gemeiner Wert)
© Stingl Steuer- & Immobilienberatung GmbH & Co KG


